Domain referatsleiter.de kaufen?
Wir ziehen mit dem Projekt
referatsleiter.de um.
Sind Sie am Kauf der Domain
referatsleiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain referatsleiter.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:




-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
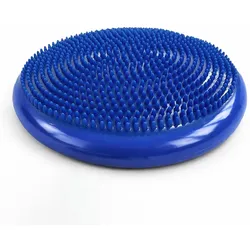
Wackelkissen für Gleichgewicht KoordinationWozinsky WPSD-01 Sinneskissen für die Rehabilitation von Igeln – blauDas Wozinsky WPSD-01 Sensorikkissen in Igelform bietet eine komfortable Lösung für aktives Sitzen, Gleichgewicht und Alltagskomfort. Dank seiner flexiblen Form und der Noppen stimuliert es die Muskulatur und trägt zu einer gesunden Körperhaltung bei. Es eignet sich ideal für Büroarbeit, Sport oder Rehabilitation. Durch seine kompakte Größe und die mitgelieferte Pumpe lässt sich der Härtegrad einfach anpassen und es ist vielseitig einsetzbar.Spezifikation:Marke: WozinskyModell: Wozinsky WPSD-01Typ: Sensorik-/RehabilitationskissenAnwendungsgebiete: Sitzen, Gleichgewichtsübungen, Rehabilitation, MassagePackungsinhalt: Sensorikkissen, PumpeMaterial: PVCFarbe: blauDie wichtigsten Vorteile des Wozinsky WPSD-01 Kissens:Ergonomisches Design: Unterstützt eine korrekte Sitzhaltung und Stabilität.Massagenoppen: stimulieren sanft die Muskulatur und helfen, Verspannungen zu lösen.Vielseitig einsetzbar: ideal für Arbeit, Training und RehabilitationStrapazierfähiges PVC-Material: widerstandsfähig gegen Beschädigungen und komfortabel im täglichen GebrauchAktives Sitzen: beansprucht die Muskulatur und unterstützt die natürlichen KörperfunktionenJeden Tag eine bessere HaltungDie flexible Form passt sich dem Körper an und hilft Ihnen, beim Sitzen eine korrekte Haltung und mehr Kontrolle zu bewahren.Sanfte Massage und EntspannungDie Noppen stimulieren die Hautoberfläche, was die Muskelentspannung fördert und den Tragekomfort erhöht.Ein Kissen – viele VerwendungsmöglichkeitenSie können es am Schreibtisch, zu Hause oder beim Sport verwenden und die Nutzung Ihren Bedürfnissen anpassen.Langlebiges Material für lange ZeitDas robuste PVC-Material gewährleistet eine lange Lebensdauer und einfache Reinigung des Kissens.Aktives Sitzen ohne AnstrengungDie leicht instabile Oberfläche beansprucht die Muskulatur beim Sitzen und unterstützt so alltägliche Aktivitäten ohne zusätzlichen Aufwand.14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Mußmann, Jochen: Aufgaben und Verantwortung einer SchweißaufsichtAufgaben und Verantwortung einer Schweißaufsicht , Wie Sie Ihrer Verantwortung als Schweißaufsichtspersonen gerecht werden Schweißaufsicht ist bzw. wird man durch die Bestellung durch den Firmeninhaber oder Geschäftsführer. Die vielfältigen Aufgaben und Pflichten der Schweißaufsicht ergeben sich aus der DIN EN ISO 14731. Und diese sind umfangreicher als allgemein angenommen. Wie die Schweißaufsichtsperson diesen Anforderungen gerecht wird und welche Chancen sich daraus auch für die eigene Arbeit ergeben, erklärt das neue Fachbuch "Aufgaben und Verantwortung einer Schweißaufsicht - Leitfaden für Werkstatt und Montage". Detailliert widmet sich der Autor Jochem Mußmann in dem neuen Fachbuch den Aufgaben und Pflichten, die sich aus der Norm DIN EN ISO 14731 ergeben. Der Leser erfährt wie die Normenanforderungen auf ihre Erfüllbarkeit überprüft werden können oder was bei der Untervergabe der schweißtechnischen Fertigung zu beachten ist. Darüber hinaus thematisiert das Buch folgende wichtige Bereiche: - Qualifizierung des schweißtechnischen Personals - Eignung von Einrichtungen - Fertigungsplanung - Qualifizierung von Schweißverfahren, Schweiß- und Arbeitsanweisungen - Eignung und Handhabung von Schweißzusätzen und Werkstoffen - Überwachung und Prüfung vor, während und nach dem Schweißen - Wärmebehandlung nach dem Schweißen - Eventuell nötige Korrekturmaßnahmen Umfangreiches Basiswissen, detailliertes Know-how sowie praktische Anwendungstipps machen das Fachbuch "Aufgaben und Verantwortung einer Schweißaufsicht" zur Pflichtlektüre für jede Schweißaufsichtsperson. ISBN 978-3-87155-994-5 Reihe Fachbuchreihe Schweißtechnik Band Band 155 Autor J. Mußmann , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 1. Auflage, Erscheinungsjahr: 202107, Produktform: Leinen, Autoren: Mußmann, Jochen, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 193, Keyword: Montage; Schweißaufsicht; Schweißtechnik; Werkstatt, Fachschema: Fertigungstechnik / Schweißen~Schweißen - Lichtbogenschweißen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Fertigungstechnik und Ingenieurwesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DVS Media GmbH, Verlag: DVS Media GmbH, Verlag: DVS Media GmbH, Länge: 239, Breite: 168, Höhe: 15, Gewicht: 506, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
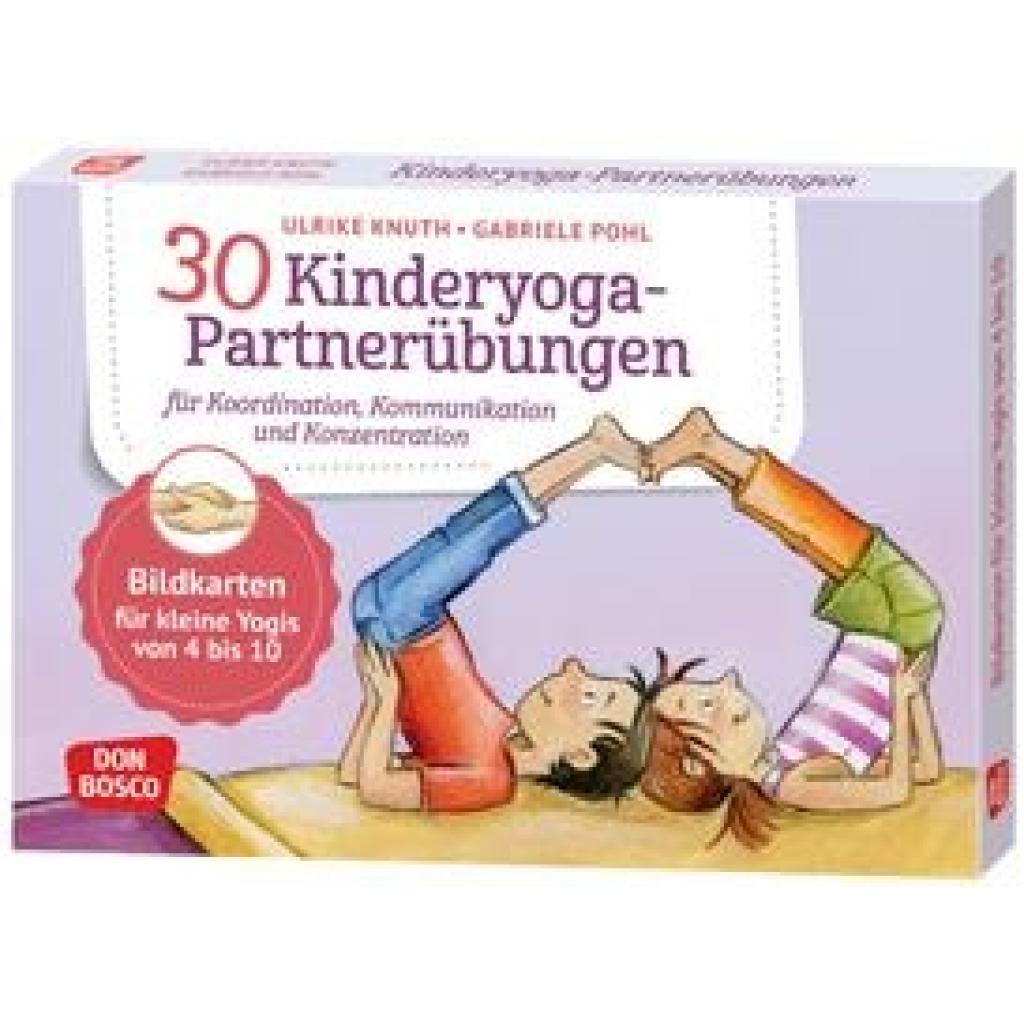
Knuth, Ulrike: 30 Kinderyoga-Partnerübungen für Koordination, Kommunikation und Konzentration30 Kinderyoga-Partnerübungen für Koordination, Kommunikation und Konzentration , Bildkarten für kleine Yogis von 4 bis 10. Mit Yoga-Übungen zu zweit Körperbewusstsein und Resilienz stärken , Katzenklappen > Katzen , Auflage: 2, Erscheinungsjahr: 20240316, Produktform: Box, Beilage: DIN A5, 32 Karten, 30 Übungen, beidseitig bedruckt, auf festem 350g-Karton, farbig illustriert, inkl. methodischer Hinweise, in farbiger Pappbox, plastikfrei verpackt mit OVP-Siegel, Titel der Reihe: Körperarbeit und innere Balance / 30 Ideen auf Bildkarten##, Autoren: Knuth, Ulrike, Illustrator: Pohl, Gabriele, Auflage: 24002, Auflage/Ausgabe: 2, Seitenzahl/Blattzahl: 32, Keyword: affirmationen; asanas; bewegungsangebot kita; freude; kinderyoga; kinderyoga karten; konzentration fördern; körperwahrnehmungsübungen; resilienz stärken; yoga bildkarten; yoga für kindern; yoga grundschule; yoga partnerübung; yoga übungen bilder; yoga übungen zu zweit, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Yoga, Fachkategorie: Vorschule und Kindergarten~Grundschule und Sekundarstufe I~Unterrichtsmaterialien~Kinder/Jugendliche: Sachbuch: Sport & Freizeitaktivitäten im Freien~Schule und Lernen~Kinder/Jugendliche: Persönliche und soziale Themen: Körper und Gesundheit~Körper und Geist, Bildungszweck: für die Vorschule~für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 4 Jahre~In Bezug auf die frühe Kindheit~In Bezug auf die Kindheit, Altersempfehlung / Lesealter: 18, ab Alter: 4, bis Alter: 10, Warengruppe: NB/Entspannung/Yoga/Meditation/Autogenes Training, Fachkategorie: Yoga, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Sender’s product category: NONBO, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Länge: 213, Breite: 150, Höhe: 18, Gewicht: 410, Produktform: Box, Genre: Spiele, PBS, Genre: Spiele, PBS,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.